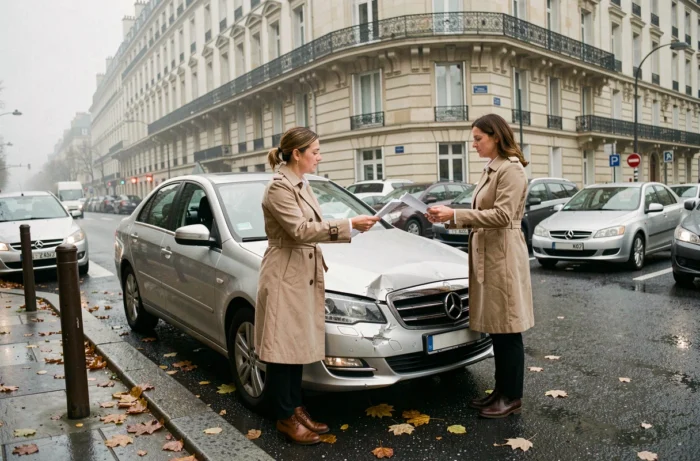
Después de un choque o una colisión en París, la mayoría de las víctimas saben que tienen derecho a una indemnización. Lo que menos consideran es la rigurosidad del calendario a seguir y el peso de cada documento presentado en las primeras semanas. Un expediente mal constituido desde el principio puede reducir de manera significativa la cantidad final pagada por el asegurador, incluso cuando la responsabilidad del otro conductor no está en duda.
Plazos legales de indemnización por accidente de tráfico: lo que realmente impone la ley Badinter
La ley del 5 de julio de 1985 (conocida como ley Badinter) no se limita a crear un derecho a indemnización. Establece plazos precisos que el asegurador del vehículo implicado debe respetar.
El asegurador está obligado a formular una oferta de indemnización dentro de un plazo determinado a partir de la solicitud. Pero la parte menos conocida del dispositivo se refiere a lo que sucede después de la oferta: la víctima dispone de 15 días para retractarse después de haber aceptado una propuesta. Este plazo de retractación, previsto por la ley, permite volver sobre un acuerdo firmado demasiado rápido, por ejemplo, bajo la presión de un experto designado por la aseguradora.
Otra etapa a tener en cuenta: una vez que la oferta ha sido aceptada definitivamente, el asegurador tiene 45 días para desembolsar los fondos. Conocer este plazo evita confundir el acuerdo de principio con el pago efectivo.
Para entender cómo obtener una indemnización por accidente de tráfico en París, es necesario integrar estos dos plazos desde el principio: condicionan el ritmo de todo el expediente.
Evaluación médica y daño corporal: el momento que fija el monto
La evaluación médica no es una formalidad. Es la cita que determina casi por completo el monto de la indemnización por daños corporales. El médico experto evalúa cada partida de daño: sufrimientos padecidos, déficit funcional, daño estético, impacto profesional.
¿Has recibido una citación del asegurador contrario para una evaluación? Este médico es designado (y pagado) por la compañía de seguros. Su informe orientará la oferta de indemnización. Por eso, presentarse solo a este examen es arriesgado.
Preparar la evaluación para proteger sus derechos
La asistencia de un médico asesor independiente cambia las reglas del juego. Este profesional, elegido por la víctima, asiste al examen y puede impugnar las valoraciones realizadas por el experto de la aseguradora.
Antes del día de la evaluación, reúne todos los documentos médicos en orden cronológico:
- El certificado médico inicial emitido en urgencias o por el médico tratante, que describe las lesiones constatadas el día del accidente
- Los informes de hospitalización, de imágenes (radiografías, resonancias magnéticas) y las recetas de rehabilitación
- Las bajas laborales sucesivas y, en su caso, las cartas del médico del trabajo que atestiguan una incapacidad temporal o definitiva
- Las facturas de tratamientos no reembolsados (psicólogo, osteópata, ayuda a domicilio)
Un expediente médico completo y cronológico aumenta la credibilidad de las partidas de daño. Por el contrario, la falta de documentos deja el campo libre al experto contrario para minimizar la evaluación.
Oferta de indemnización del asegurador: por qué la primera propuesta rara vez es la correcta
El asegurador del vehículo implicado está legalmente obligado a presentar una oferta. Esta oferta cubre en principio todos los daños identificados durante la evaluación. En la práctica, la primera oferta subestima frecuentemente varias partidas de daño.
Las partidas más a menudo subestimadas son el déficit funcional permanente (cuando el porcentaje retenido es bajo), los sufrimientos padecidos y el daño de agrado, es decir, la pérdida de la posibilidad de realizar una actividad recreativa. El asegurador aplica sus propias tablas internas, que no corresponden a los montos otorgados por los tribunales.
Negociar o impugnar ante el tribunal
Existen dos vías después de recibir la oferta. El procedimiento amistoso consiste en negociar directamente con el asegurador, idealmente con el apoyo de un abogado especializado en daños corporales. El procedimiento civil, ante el tribunal judicial, permite obtener una indemnización fijada por un juez.
Aceptar una oferta sin compararla con los referentes legales es el error más costoso. Un abogado puede confrontar cada partida con los montos habitualmente retenidos por las jurisdicciones parisinas, que sirven de referencia para evaluar si la oferta es correcta.
La elección entre procedimiento amistoso y procedimiento civil depende de la diferencia entre la oferta y la evaluación real. Cuando la diferencia es moderada, la negociación suele ser suficiente. Cuando el asegurador se niega a reevaluar una partida de daño documentada, acudir al juez se convierte en la única opción para obtener una reparación integral.
Peatones, pasajeros y ciclistas en París: un régimen de indemnización más protector
La ley Badinter distingue claramente al conductor de las otras víctimas. Los peatones, pasajeros y ciclistas se benefician de una indemnización integral por sus daños corporales, independientemente de la responsabilidad del conductor implicado.
La única excepción prevista por la ley se refiere a la víctima que ha buscado voluntariamente el daño. Fuera de este caso extremo, un peatón atropellado en un cruce parisino o un pasajero herido durante una colisión tiene derecho a la reparación completa de sus daños, incluso si ha cometido una imprudencia.
Para el conductor, la situación es diferente. La indemnización por sus propias lesiones depende de su parte de responsabilidad en el accidente y de las coberturas contratadas en su póliza de seguro. Dos coberturas entran en juego: la garantía de responsabilidad civil (obligatoria, pero que no cubre las lesiones del conductor responsable) y la garantía del conductor, opcional, que cubre sus daños corporales.
Verificar su póliza de seguro antes de iniciar los trámites evita sorpresas desagradables. Un conductor parcialmente responsable que no ha contratado la garantía del conductor puede encontrarse sin ninguna cobertura para sus propias lesiones.
El expediente de indemnización tras un accidente en París sigue un orden preciso: declaración dentro de los plazos, constitución del expediente médico, evaluación contradictoria, análisis de la oferta. Cada etapa condiciona la siguiente. Saltar o descuidar alguna de ellas reduce mecánicamente la cantidad final. La calidad del expediente inicial pesa más que la duración del procedimiento.


