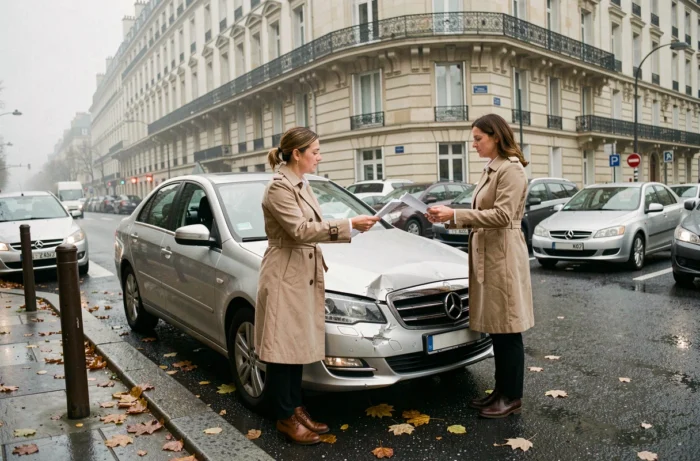
Na een aanrijding of botsing in Parijs weten de meeste slachtoffers dat ze recht hebben op schadevergoeding. Wat ze minder goed beseffen, is de striktheid van de te volgen tijdslijnen en het gewicht van elk document dat in de eerste weken moet worden ingediend. Een slecht samengesteld dossier in het begin kan het uiteindelijke bedrag dat door de verzekeraar wordt uitgekeerd aanzienlijk verminderen, zelfs wanneer de aansprakelijkheid van de andere bestuurder geen twijfel laat.
Wettelijke termijnen voor schadevergoeding bij verkeersongelukken: wat de wet Badinter echt oplegt
De wet van 5 juli 1985 (de zogenaamde wet Badinter) beperkt zich niet tot het creëren van een recht op schadevergoeding. Ze stelt specifieke termijnen vast die de verzekeraar van het betrokken voertuig moet respecteren.
De verzekeraar is verplicht om binnen een afgebakende termijn een schadevergoeding aan te bieden vanaf het moment van de aanvraag. Maar het minst bekende aspect van het systeem betreft wat er na het aanbod gebeurt: het slachtoffer heeft 15 dagen om zich terug te trekken nadat het een voorstel heeft aanvaard. Deze terugtrekkingstermijn, voorzien door de wet, maakt het mogelijk om terug te komen op een te snel ondertekend akkoord, bijvoorbeeld onder druk van een door de verzekering aangestelde expert.
Een andere stap om in de gaten te houden: zodra het aanbod definitief is aanvaard, heeft de verzekeraar 45 dagen om de fondsen uit te keren. Het kennen van deze termijn voorkomt verwarring tussen de principe-overeenkomst en de daadwerkelijke betaling.
Om te begrijpen hoe je schadevergoeding voor een verkeersongeluk in Parijs kunt krijgen, moet je deze twee termijnen vanaf het begin in acht nemen: ze bepalen het tempo van het hele dossier.
Medische expertise en lichamelijk letsel: het moment dat het bedrag vaststelt
De medische expertise is geen formaliteit. Het is de afspraak die bijna volledig het bedrag van de schadevergoeding voor lichamelijk letsel bepaalt. De medisch expert evalueert elk onderdeel van de schade: geleden pijn, functioneel verlies, esthetische schade, professionele impact.
Heb je een oproep ontvangen van de tegenpartij voor een expertise? Deze arts is aangesteld (en betaald) door de verzekeringsmaatschappij. Zijn rapport zal het aanbod van schadevergoeding beïnvloeden. Daarom is het riskant om alleen naar dit onderzoek te gaan.
De expertise voorbereiden om je rechten te beschermen
Begeleiding door een onafhankelijke medisch adviseur verandert de situatie. Deze arts, gekozen door het slachtoffer, is aanwezig bij het onderzoek en kan de beoordelingen van de verzekeringsexpert aanvechten.
Verzamel voor de dag van de expertise alle medische documenten in chronologische volgorde:
- Het initiële medisch attest opgesteld op de spoedeisende hulp of door de behandelend arts, dat de verwondingen beschrijft die op de dag van het ongeval zijn vastgesteld
- De ziekenhuisverslagen, beeldvorming (röntgenfoto’s, MRI) en de revalidatievoorschriften
- De opeenvolgende ziekteverzuimrapporten en, indien van toepassing, de brieven van de bedrijfsarts die een tijdelijke of permanente ongeschiktheid bevestigen
- De facturen voor niet-vergoede zorg (psycholoog, osteopaat, thuiszorg)
Een compleet en chronologisch medisch dossier vergroot de geloofwaardigheid van de schadeposten. Omgekeerd laten ontbrekende stukken de tegenpartij de ruimte om de beoordeling te minimaliseren.
Schadevergoeding aanbod van de verzekeraar: waarom het eerste voorstel zelden het juiste is
De verzekeraar van het betrokken voertuig is wettelijk verplicht om een aanbod te doen. Dit aanbod dekt in principe alle schadeposten die tijdens de expertise zijn geïdentificeerd. In de praktijk onderwaardeert het eerste aanbod vaak verschillende schadeposten.
De meest voorkomende ondergewaardeerde posten zijn het permanente functionele verlies (wanneer het percentage laag is), de geleden pijn en het genotsverlies, dat wil zeggen het verlies van de mogelijkheid om een vrijetijdsactiviteit uit te oefenen. De verzekeraar past zijn eigen interne tarieven toe, die niet overeenkomen met de bedragen die door de rechtbanken worden toegekend.
Onderhandelen of aanvechten voor de rechtbank
Er zijn twee wegen na ontvangst van het aanbod. De buitengerechtelijke procedure bestaat uit het direct onderhandelen met de verzekeraar, bij voorkeur met de steun van een gespecialiseerde advocaat in letselschade. De civiele procedure, voor de rechtbank, maakt het mogelijk om een schadevergoeding te verkrijgen die door een rechter is vastgesteld.
Een aanbod aanvaarden zonder het te vergelijken met juridische referentiekaders is de duurste fout. Een advocaat kan elke post confronteren met de bedragen die gewoonlijk door de Parijse rechtbanken worden gehanteerd, die als referentie dienen om te beoordelen of het aanbod correct is.
De keuze tussen een buitengerechtelijke en een civiele procedure hangt af van het verschil tussen het aanbod en de werkelijke beoordeling. Wanneer het verschil gematigd blijft, is onderhandelen vaak voldoende. Wanneer de verzekeraar weigert om een gedocumenteerde schadepost opnieuw te beoordelen, wordt het voor de rechter stappen de enige optie om een volledige schadevergoeding te verkrijgen.
Voetgangers, passagiers en fietsers in Parijs: een beschermender schadevergoeding regime
De wet Badinter maakt een duidelijk onderscheid tussen de bestuurder en de andere slachtoffers. Voetgangers, passagiers en fietsers hebben recht op een volledige schadevergoeding voor hun lichamelijke letsel, ongeacht de aansprakelijkheid van de betrokken bestuurder.
De enige uitzondering die de wet voorziet, betreft het slachtoffer dat opzettelijk schade heeft gezocht. Buiten dit extreme geval heeft een voetganger die op een Parijse kruispunt is aangereden of een passagier die gewond raakt bij een botsing recht op volledige schadevergoeding voor zijn letsels, zelfs als hij een fout heeft gemaakt.
Voor de bestuurder is de situatie anders. De schadevergoeding voor zijn eigen verwondingen hangt af van zijn aandeel in de aansprakelijkheid voor het ongeval en van de garanties die in zijn verzekeringscontract zijn opgenomen. Twee garanties komen in aanmerking: de aansprakelijkheidsverzekering (verplicht, maar die de verwondingen van de verantwoordelijke bestuurder niet dekt) en de bestuurdersverzekering, optioneel, die zijn lichamelijke schade dekt.
Controleer je verzekeringscontract voordat je stappen onderneemt om onaangename verrassingen te voorkomen. Een gedeeltelijk verantwoordelijke bestuurder die geen bestuurdersverzekering heeft afgesloten, kan zonder enige vergoeding voor zijn eigen verwondingen komen te zitten.
Het schadevergoeding dossier na een ongeluk in Parijs volgt een nauwkeurige volgorde: aangifte binnen de termijnen, samenstelling van het medisch dossier, tegenexpertise, analyse van het aanbod. Elke stap bepaalt de volgende. Een van deze stappen overslaan of verwaarlozen vermindert mechanisch het uiteindelijke bedrag. De kwaliteit van het initiële dossier weegt zwaarder dan de duur van de procedure.


