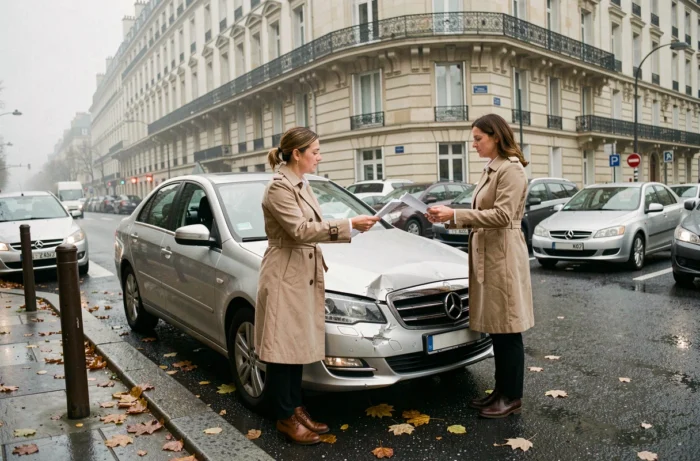
Após um acidente ou colisão em Paris, a maioria das vítimas sabe que tem direito a uma indenização. O que elas menos percebem é a rigidez do calendário a ser respeitado e o peso de cada documento produzido nas primeiras semanas. Um dossiê mal elaborado desde o início pode reduzir significativamente o valor final pago pela seguradora, mesmo quando a responsabilidade do outro motorista não está em dúvida.
Prazos legais de indenização por acidente de trânsito: o que a lei Badinter realmente impõe
A lei de 5 de julho de 1985 (chamada de lei Badinter) não se limita a criar um direito à indenização. Ela estabelece prazos precisos que a seguradora do veículo envolvido deve respeitar.
A seguradora é obrigada a formular uma oferta de indenização dentro de um prazo determinado a partir do pedido. Mas a parte menos conhecida do dispositivo diz respeito ao que acontece após a oferta: a vítima tem 15 dias para se retratar após aceitar uma proposta. Esse prazo de retratação, previsto pela lei, permite voltar a um acordo assinado muito rapidamente, por exemplo, sob a pressão de um perito designado pela seguradora.
Outra etapa a ser observada: uma vez que a oferta é definitivamente aceita, a seguradora tem 45 dias para liberar os fundos. Conhecer esse prazo evita confundir o acordo de princípio com o pagamento efetivo.
Para entender como obter uma indenização por acidente de trânsito em Paris, é preciso integrar esses dois prazos desde o início: eles condicionam o ritmo de todo o dossiê.
Perícia médica e dano corporal: o momento que fixa o valor
A perícia médica não é uma formalidade. É o encontro que determina quase inteiramente o valor da indenização por danos corporais. O médico-perito avalia cada item de prejuízo: sofrimentos suportados, déficit funcional, dano estético, impacto profissional.
Você recebeu uma convocação da seguradora adversa para uma perícia? Este médico é designado (e pago) pela companhia de seguros. Seu relatório orientará a oferta de indenização. É por isso que comparecer sozinho a esse exame é arriscado.
Preparar a perícia para proteger seus direitos
Acompanhamento por um médico-consultor independente muda o jogo. Este profissional, escolhido pela vítima, assiste ao exame e pode contestar as avaliações feitas pelo perito da seguradora.
Antes do dia da perícia, reúna todos os documentos médicos na ordem cronológica:
- O atestado médico inicial elaborado nas urgências ou pelo médico responsável, que descreve as lesões constatadas no dia do acidente
- Os relatórios de internação, de imagem (radiografias, ressonâncias magnéticas) e as prescrições de reabilitação
- Os atestados de trabalho sucessivos e, se for o caso, as cartas do médico do trabalho atestando uma incapacidade temporária ou definitiva
- As faturas de cuidados não reembolsados (psicólogo, osteopata, ajuda domiciliar)
Um dossiê médico completo e cronológico aumenta a credibilidade dos itens de prejuízo. Por outro lado, documentos faltantes deixam o campo livre para o perito adverso minimizar a avaliação.
Oferta de indenização da seguradora: por que a primeira proposta raramente é a correta
A seguradora do veículo envolvido é legalmente obrigada a apresentar uma oferta. Esta oferta cobre, em princípio, todos os prejuízos identificados durante a perícia. Na prática, a primeira oferta frequentemente subestima vários itens de prejuízo.
Os itens mais frequentemente subestimados são o déficit funcional permanente (quando a taxa considerada é baixa), os sofrimentos suportados e o dano de prazer, ou seja, a perda da possibilidade de praticar uma atividade de lazer. A seguradora aplica suas próprias tabelas internas, que não correspondem aos valores concedidos pelos tribunais.
Negociar ou contestar no tribunal
Duas vias existem após o recebimento da oferta. O procedimento amigável consiste em negociar diretamente com a seguradora, idealmente com o apoio de um advogado especializado em danos corporais. O procedimento civil, perante o tribunal judicial, permite obter uma indenização fixada por um juiz.
Aceitar uma oferta sem compará-la aos referenciais jurídicos é o erro mais caro. Um advogado pode confrontar cada item com os valores normalmente considerados pelas jurisdições parisenses, que servem de referência para avaliar se a oferta é correta.
A escolha entre o procedimento amigável e o procedimento civil depende da diferença entre a oferta e a avaliação real. Quando a diferença é moderada, a negociação muitas vezes é suficiente. Quando a seguradora se recusa a reavaliar um item de prejuízo documentado, a passagem pelo juiz se torna a única opção para obter uma reparação integral.
Pessoas a pé, passageiros e ciclistas em Paris: um regime de indenização mais protetor
A lei Badinter distingue claramente o motorista das outras vítimas. Pessoas a pé, passageiros e ciclistas têm direito a uma indenização integral por seus danos corporais, independentemente da responsabilidade do motorista envolvido.
A única exceção prevista pela lei diz respeito à vítima que voluntariamente buscou o dano. Fora desse caso extremo, um pedestre atropelado em um cruzamento parisiense ou um passageiro ferido durante uma colisão tem direito à reparação completa de seus prejuízos, mesmo que tenha cometido uma imprudência.
Para o motorista, a situação é diferente. A indenização por suas próprias lesões depende de sua parte de responsabilidade no acidente e das garantias contratadas em seu contrato de seguro. Duas garantias entram em jogo: a garantia de responsabilidade civil (obrigatória, mas que não cobre as lesões do motorista responsável) e a garantia do motorista, opcional, que cobre seus danos corporais.
Verificar seu contrato de seguro antes de iniciar os trâmites evita surpresas desagradáveis. Um motorista parcialmente responsável que não contratou a garantia do motorista pode se ver sem nenhuma cobertura para suas próprias lesões.
O dossiê de indenização após um acidente em Paris segue uma sequência precisa: declaração dentro dos prazos, elaboração do dossiê médico, perícia contraditória, análise da oferta. Cada etapa condiciona a seguinte. Pular ou apressar uma delas reduz mecanicamente o valor final. A qualidade do dossiê inicial pesa mais do que a duração do processo.


